


Noua regula de arhivare state plata aduce clarificari semnificative privind termenele de pastrare și arhivare a documentelor. Implementarea acestei reglementari necesita o atenta monitorizare a conformitatii cu noile standarde si cerinte legislative. Subiectul arhivării statelor de plată a salariilor ramane controversat si intens dezbătut, inca de la momentul modificării art. 25 din Legea nr. 82/1991 a contabilității, prin Legea 195/2022, dar și prin Legea 36/2023.
Legea 195/2022 prevedea, la art. 25 alin. (11), faptul că, începând cu 1 ianuarie 2023, obligația de arhivare a statelor de plată a salariilor va fi de doar 5 ani, în loc de 50 de ani, respectiv pentru statele de plată a salariilor pentru care angajatorul are o declarație informativă privind impozitul reținut la sursă, pe beneficiari de venit, sau pentru care angajatorul are obligația legală de a depune declarația privind obligațiile de plata a contribuțiilor sociale, impozitului pe venit şi evidență nominală a persoanelor asigurate.
Articolul 25 alin. (1) menține însă pentru statele de salarii termenul de arhivare de 50 ani, completarea adusă de art. 25 alin. (11) fiind o excepție incadrativa, ca mai sus si aici necesita precautia creatorului de documene, in speta – statele de plata. Sa nu omitem faptul ca atat Legea 195/2022 cat si Legea 36/2023, nu sunt retroactive, fapt ce presupune ca pastrarea statelor de plata create inainte de ianuarie 2022, se face tot pe 50 ani. Tot aici, mai intervine un aspect extrem de important si anume – retributiile renumerative suplimentare, care, cu precadere pentru perioadele mai vechi, nu se regasesc decat in statul de plata / retributie al salariatilor. Ori, la momentul recalcularii pensiilor, intampinam o problema serioasa daca nu avem vechile state de plata la dispozitie.
In iulie 2022, Arhivele Naționale au punctat intr-un răspuns catre Uniunea Naționala a Practicienilor în Insolvență în România faptul că dosarele de personal create și deținute de entități publice sau private nu se înscriu în categoria documentelor din Anexa 6 din Legea Arhivelor Naționale nr. 16/1996, pentru care se aplică un termen de arhivare de 75 ani, situația lor fiind reglementată de dispozițiile HG nr. 905/2017 privind Registrul general de evidență a salariaților. „Din experiența practică și având în vedere impactul social existent cu privire la reconstituirea drepturilor de pensie ale cetățenilor, apreciem că s-ar justifica menținerea aceluiași termen de păstrare de 50 de ani, atât în cazul dosarelor personale, cât și în cazul statelor de salarii, a altor documente care au stat la baza înregistrării în contabilitate a cheltuielilor cu salariile și a obligațiilor fiscale aferente, acestea fiind utilizate la stabilirea drepturilor de pensie și a altor drepturi de natură socială”, se menționează în sursa citată.
Ulterior prin Legea nr. 36/2023 s-a modificat integral art. 25 din Legea contabilității, iar în noua formă se prevede că ”registrele de contabilitate obligatorii şi documentele justificative care stau la baza înregistrărilor în contabilitatea financiară se păstrează în arhiva societăților timp de cinci ani, calculați de la data de 1 iulie a anului următor celui încheierii exercițiului financiar în care au fost întocmite, inclusiv pentru statele de salarii.”
Astfel, angajatorii al căror an financiar coincide cu cel calendaristic, ar trebui să calculeze cu prudență termenul de 5 ani prevăzut de articolul 25 din Legea nr. 82/1991, rezultând că doar după 1 iulie 2028 nu vor mai avea obligația să păstreze statele de salarii din 2022.
Referitor la aplicarea termenului de cinci ani pentru arhivarea dosarelor de personal, având în vedere că acestea includ documentele necesare angajării, contractul individual de muncă, actele adiționale și celelalte acte referitoare la modificarea, suspendarea și încetarea contractelor individuale de muncă, acte de studii/certificate de calificare, documente care sunt relevante pentru probarea raporturilor de muncă sau a calificărilor deținute de acesta, acest termen ar trebui să curgă după încetarea raporturilor de muncă cu angajatul.
 Cum funcționează un DMS Data Management System? este o platformă digitală prin care companiile pot organiza, stoca și gestiona documentele într-un mod rapid, sigur și eficient. Printr-un DMS, informațiile circulă mai ușor în organizație, iar procesele administrative sunt automatizate și conforme cu legislația în vigoare. Utilizarea fluxurilor de lucru digitale în loc de hârtie are ca rezultat o mai mare transparență, permițând conducerii să monitorizeze procesele de afaceri în timp real pentru o luare a deciziilor mai inteligente.

 Beneficii DMS în departamentul Financiar: Înregistrați și programați rapid plățile și încasările, eficiență și profitabilitate, procesare rapidă a facturilor.

 Beneficiile arhivării electronice se conturează din ce în ce mai clar și remodelează peisajul competitiv în fața valului real al transformării digitale care scutură din temelii organizațiile de toate dimensiunile și domeniile. Continuați cu digitizarea documentelor, sau rămâneți fără răspuns la întrebarea „Noi de ce nu mai suntem profitabili?”.


 Lupta dintre hârtie și documente digitale este sustinuta psihologic de o disputa intre constient, cu o inclinatie pro-reciclare si inconstientul care sprijina folosirea hartiei; inconstientul are o putere mult mai mare, dictand, intr-un final, alegerea hartiei. Sunt deci, avantaje si dezavantaje privind abordarea suportului informational al companiilor, daca privim mai ales scopurile, destinatia si modalitatile de lucru si colaborare a acestor informatii.

 Anumite termene păstrare documente au suferit modificări recente. Arhivarea presupune păstrarea documentelor în anumite condiții proprii cu asigurarea împotriva degradării / deteriorării lor, fie fizic, fie electronic, pe perioade de timp reglementate legal. Orice modalitate ar alege de a le păstra, firmele trebuie să fie capabile să le pună la dispoziția celor interesați atunci când li se solicită asta prin lege.

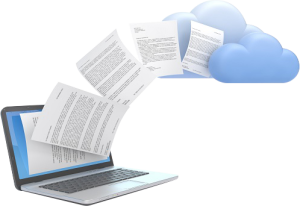 Avantajele arhivării electronice se concretizează în managementul documentelor, cunoscut și sub denumirea de DMS – Document Management System, este o tehnologie care permite stocarea și organizarea informațiilor intr-un sistem de fisiere digitale, în cadrul căruia accesările și circulația documentelor se fac într-un mod controlat și structurat, bazat pe fluxuri predefinite. Aceste sisteme indexează, procesează, stochează, gestionează și urmărește documentele din organizația dvs, în fluxul lor.
